


De cryptomarkt was in 2015 ongeveer zeven miljard dollar waard. Dat is minder dan 0,25 procent van het huidige niveau. Momenteel, eind 2026, ligt de totale marktkapitalisatie rond de 2.700 miljard dollar.
Ook het aantal deelnemers groeide hard. Schattingen van het aantal mensen met crypto lopen uiteen van 560 miljoen tot 741 miljoen, terwijl dat in 2023 nog op ongeveer 420 miljoen werd geschat. Die spreiding komt doordat de onderzoeken verschillende methoden gebruiken, van enquêtes tot analyses van de blockchain.
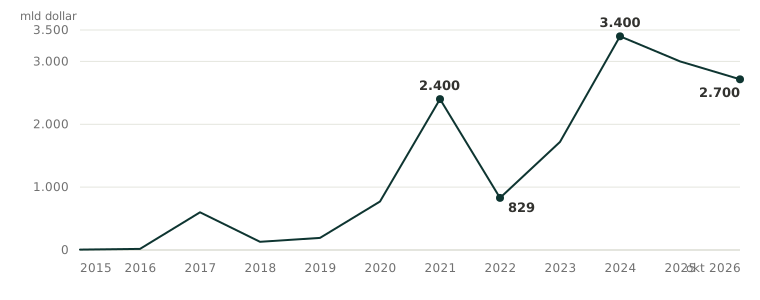
Bron: jaarrapporten van CoinGecko, Capital.com en MacroMicro.
Die groei verliep allesbehalve gelijkmatig, en dat is net zo belangrijk als de groei zelf. 2018 was een dalend jaar, 2022 sloot 64 procent lager dan het begon, en in 2025 daalde de markt opnieuw. Maar in de tussentijd kende de gehele markt dus een forse groei. Dat is ook precies waar de cryptomarkt zo om bekend staat, de cycli en bijbehorende volatiliteit. Toch heeft ruim 85 procent van de wereldbevolking nog altijd geen enkele blootstelling aan bitcoin of een andere asset in de cryptomarkt. Wie naar deze categorie kijkt, kijkt dus naar een markt die groeit, maar tegelijk forse correcties kent.
Over het praktische nut van deze technologie bestaat veel ruis. De cijfers die daarbij worden genoemd zijn vaak enorm en zeggen weinig, omdat ze handelsverkeer en verplaatsingen tussen beurzen meetellen. De bruikbare vraag is smaller: waar is een blockchain daadwerkelijk in gebruik genomen, en blijft die in gebruik? Laten we even in wat voorbeelden duiken.
Stablecoins zijn digitale munten die aan een valuta zijn gekoppeld. Van alle stablecoinoverboekingen in 2025 was volgens een analyse van McKinsey en Artemis ongeveer 390 miljard dollar daadwerkelijk betalingsverkeer. In de eerste negen maanden van 2026 kwam Allium op 482 miljard, een groei van 45 procent.
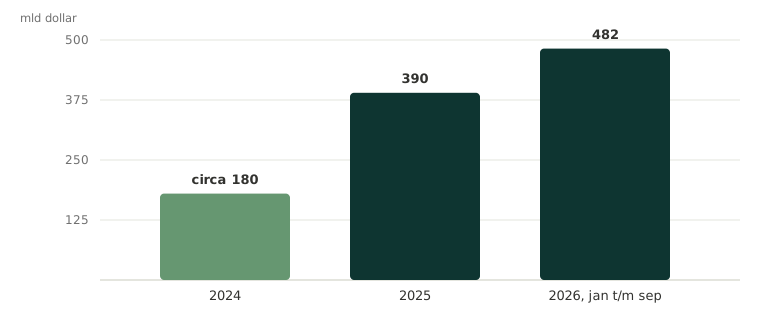
Bron: McKinsey en Artemis (2026), Allium (september 2026).
Het zwaartepunt ligt niet bij particulieren maar bij bedrijven. Van het volume over 2025 betrof circa 226 miljard zakelijke betalingen, 43 miljard salarisbetalingen en 28 miljard leveranciersbetalingen. Artemis volgde een groep bedrijven waarvan het maandelijkse volume steeg van minder dan 100 miljoen dollar begin 2023 naar meer dan zes miljard halverwege 2025. Visa passeerde in september 2026 een geannualiseerd tempo van twintig miljard dollar aan afwikkeling in stablecoins.
De reden van deze groei? Met name de snelle verplaatsing van kapitaal en de lagere kosten. Internationale transacties zijn voor veel bedrijven en particulieren een moeizaam proces, waarbij soms enkele dagen moet worden gewacht en er fors moet worden betaald. Met stablecoins kan dit soms al in enkele seconden tegen een fractie van de prijs.
De duidelijkste aanwijzing dat deze techniek het experimentele stadium voorbij is, komt van de banken zelf. Ooit nog fervent tegenstander, wordt het inmiddels ruimschoots omarmd. Zo verwerkte J.P. Morgan op zijn eigen netwerk Kinexys sinds de start meer dan 4.000 miljard dollar aan transacties, met een gemiddeld dagvolume van meer dan zeven miljard dollar. De bank zegt te mikken op tien miljard per dag.
Daarnaast werken grote internationale instellingen samen op het Canton Network, waaronder Goldman Sachs, HSBC, BNP Paribas en afwikkelorganisatie DTCC. Goldman Sachs voert daarop inmiddels echte levering-tegen-betalingtransacties uit. Over de totale omvang van dat netwerk lopen de opgaven ver uiteen en die zijn niet onafhankelijk gecontroleerd, dus die laten wij hier buiten beschouwing.
Ook de handelsinfrastructuur zelf verschuift. Hyperliquid, een decentrale beurs voor termijncontracten (futures), verwerkte in de week tot 3 oktober 2026 ongeveer 43,8 miljard dollar aan volume, goed voor circa 31 procent van alle handel op decentrale termijnplatforms. De hele categorie kwam in diezelfde week op 141,5 miljard dollar.
Polymarket, een platform waarop deelnemers posities innemen en speculeren op de uitkomst van gebeurtenissen, passeerde in maart 2026 voor het eerst de tien miljard dollar aan maandvolume. De Amerikaanse, onder toezicht staande tak noteerde in september 8,8 miljard dollar en in oktober een record van ongeveer 478.000 actieve handelaren per maand.
Dat is echte, groeiende activiteit, en tegelijk hoort de nuance erbij dat het hier om handel en speculatie gaat en niet om economisch eindgebruik. Deze volumes zeggen iets over de volwassenheid van de infrastructuur, niet over de onderliggende waarde. Al biedt het gebruik wel een serieus verdienmodel voor beide organisaties.
De breedste toepassing buiten de financiële sector is het vastleggen van herkomst van producten en diensten. Het Aura Blockchain Consortium, in 2021 opgericht door LVMH, Prada Group, Cartier en OTB, passeerde vijftig miljoen geregistreerde producten, verspreid over meer dan vijftig merken. Een handtas of horloge krijgt daarmee een digitaal paspoort dat eigendom, herkomst en echtheid vastlegt, wat voor een sector met een groot namaakprobleem direct nut heeft.
In de voedselketen loopt Walmart sinds 2018 met leveranciers van bladgroenten op een blockchainregister, en Nestlé legde samen met Carrefour de keten van een eigen product vast. Deze toepassingen bestaan, maar de publiek controleerbare resultaten zijn er minder dan in de financiële sector. Dat heeft een duidelijke oorzaak: waarde ontstaat niet doordat één partij een blockchain gebruikt, maar doordat genoeg partijen op hetzelfde netwerk gaan zitten. Waar dat netwerkeffect uitbleef, zijn projecten gestrand, ook grote; het logistieke platform TradeLens van Maersk en IBM werd om precies die reden in 2022 stopgezet.
De vierde toepassing, het vastleggen van bestaande bezittingen als verhandelbare eenheid op een blockchain, is voor een belegger de interessantste. Die bespreken we daarom hieronder apart.
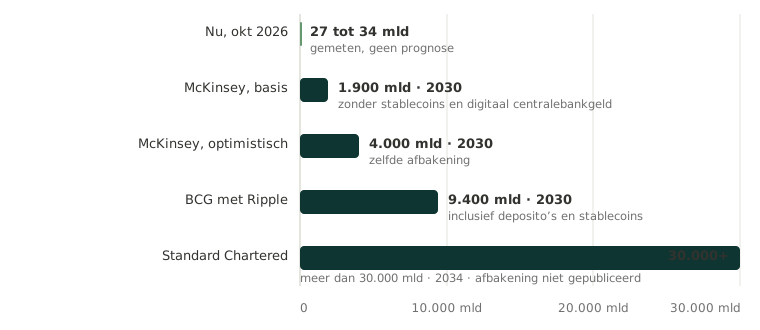
Tokenisatie betekent dat bestaande bezittingen zoals obligaties, geldmarktfondsen en vastgoed als verhandelbare eenheden op een blockchain worden vastgelegd. Voor een belegger is dit de toepassing die het dichtst bij huis komt, omdat het om bekende producten in een nieuwe vorm gaat. De huidige omvang is nog bescheiden, naar schattingen ergens tussen de 27 en 34 miljard dollar.
Bron: McKinsey, BCG met Ripple en Standard Chartered, via a16z crypto.
De prognoses voor wat daaruit groeit lopen sterk uiteen. McKinsey houdt het op ongeveer 1.900 miljard dollar in 2030, met een optimistisch scenario van 4.000 miljard. BCG komt samen met Ripple op 9.400 miljard in 2030 en 18.900 miljard in 2033, en Standard Chartered op meer dan 30.000 miljard in 2034.
Dat verschil zit met name in de definities. BCG rekent deposito’s en stablecoins mee, McKinsey laat die er juist buiten. Het is daarom goed om kritisch te zijn op de data, maar het is een feit dat alle voorspellingen dezelfde richting kennen.
Het grootste voordeel van tokenisatie zit in efficiëntie. Producten kunnen sneller, 24/7 en transparant worden verhandeld. Ook fragmentatie is in sommige gevallen interessant, zo kunnen bijvoorbeeld aandelen in kleinere stukken worden opgedeeld en verhandeld.
Institutionele deelname is de afgelopen jaren meetbaar toegenomen. De Amerikaanse spot-bitcoin-ETF’s hebben een omvang van ruim 100 miljard dollar, met ongeveer 57 miljard netto-instroom sinds hun start in januari 2024. Goldman Sachs stelt sinds 2021 dezelfde vraag aan dezelfde groep family offices: in 2021 belegde 16 procent in crypto, in 2023 26 procent en in 2025 33 procent.

Bron: Goldman Sachs, Family Office Investment Insights (september 2025).
Ook de infrastructuur eromheen verandert. UBS stelde vast dat 44 procent van de family offices crypto inmiddels tot de strategische assetallocatie rekent, wat iets anders is dan een opportunistische positie. Deutsche Bank kondigde een bewaardienst aan voor zakelijke en institutionele klanten, en Rabobank biedt sinds kort een bitcoin-ETP aan voor beleggers die een kennis- en ervaringstoets halen.
Een deel van de belangstelling voor de beleggingscategorie komt niet voort uit de onderliggende techniek, maar uit de vraag wat geld op termijn waard blijft. Bitcoin werd ooit in het leven geroepen als antwoord op de financiële crisis en het falende monetaire beleid van centrale banken. Een overtuiging die in de afgelopen vijftien jaar veel bijval heeft gekregen. Het is belangrijk om te kijken waar dit vandaan komt.
In de kern komt dit voort uit de geldcreatie door centrale banken en overheden en de invloed die dit heeft op de koopkracht van de bevolking. Volgens de geharmoniseerde prijsindex van Eurostat lagen de prijzen in de eurozone in 2025 ongeveer 1,73 keer zo hoog als in 1999. Een euro kocht in 2025 dus ongeveer 42 procent minder dan bij de invoering. Centrale banken zelf kopen intussen in recordtempo goud: 288,9 ton in het tweede kwartaal van 2026 alleen, en volgens de World Gold Council wil een record van 45 procent van de centrale banken de goudpositie verder uitbreiden.

Bron: Eurostat, geharmoniseerde consumentenprijsindex (HICP), reeks prc_hicp_aind.
Daar tegenover staat bitcoin. Van de maximale 21 miljoen bitcoins is ongeveer 95,7 procent gedolven. De jaarlijkse uitgifte van nieuwe eenheden bedraagt nu ongeveer 0,83 procent van de voorraad, en halveert bij de volgende halving, verwacht rond april 2028, naar ongeveer 0,4 procent.
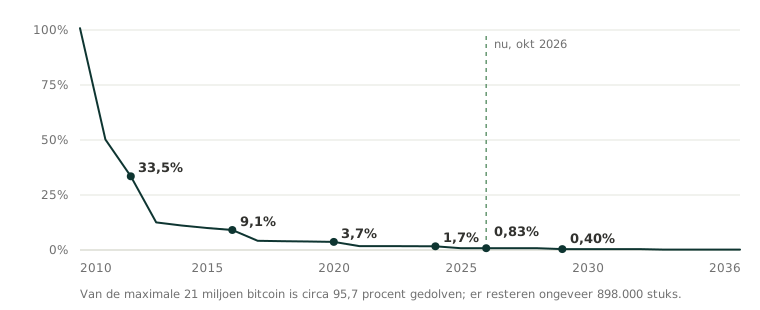
Bron: het emissieschema van het bitcoinprotocol; blokdata via Blockchain.com.
Dat uitgiftetempo is vastgelegd in het protocol en staat los van vraag, prijs of beleid. Daarin verschilt het van een valuta, waarvan de hoeveelheid door een centrale bank wordt bepaald.
Wat hieruit volgt, is een afweging. Wie verwacht dat valuta’s zoals de euro en de dollar koopkracht blijven verliezen, kan reden zien om te kijken naar assets waarbij schaarste en onafhankelijkheid wél centraal staan.
De onderzoeken zijn het oneens over hoeveel beleggers alloceren, maar opvallend eensgezind over hoeveel zij alloceren. UBS komt op ongeveer één procent van de portefeuille, Campden Wealth eveneens, EY op één tot vijf procent en KPMG op minder dan vijf procent. Dat is de orde van grootte waar de praktijk op uitkomt.
Daar hoort een eerlijke opsomming van de risico’s bij.
De volatiliteit is onverminderd groot. En deze volatiliteit kan in het voordeel werken, maar ook zorgen voor forse correcties. Het regelgevend kader is bovendien in beweging; regels die vandaag gelden, kunnen volgend jaar anders zijn. Het bewaren van digitale activa brengt eigen operationele risico’s mee, waaronder het beheer van sleutels.
Op basis van de eerder genoemde data is de relevante vraag niet of deze categorie groeit, maar welke positie past bij de horizon, de doelstellingen en de risicobereidheid van een belegger.
Meer weten over hoe wij dit invullen? Op de fondspagina van het Hodl Genesis Fund vindt u meer informatie over hoe wij dit doen, de beleggingsstrategie en alle belangrijke documentatie zoals het Essentiële Informatie Document en het Informatie Memorandum. Het Hodl Genesis Fund is beschikbaar voor particulieren, family offices en instituten vanaf €100.000 en er kan maandelijks in en uit worden gestapt. Heeft u na het lezen van deze pagina nog vragen over het beleggen in een cryptofonds, neem dan contact met ons op. Wij kijken ernaar uit om u te ondersteunen.
Ontdek het Genesis Fund

