Wat betekenen de veranderingen in box 3 voor cryptobeleggers?


Op 12 november 2026 stemde de Tweede Kamer in met het nieuwe box 3-stelsel. Crypto die u rechtstreeks aanhoudt, wordt straks elk jaar belast over de waardestijging, ook als u niets verkoopt. Dezelfde crypto via een beleggingsfonds wordt pas belast bij verkoop.
Op 12 november 2026 stemde de Tweede Kamer in met het nieuwe box 3-stelsel. Veel gesteggel, en vooral veel spanningen in de kamer als gevolg. Maar, wat zijn de implicaties voor wie in crypto belegt?
Opvallend genoeg zijn er best wel opmerkelijke wijzigingen. Wijzigingen die mogelijk nog wel wat meer duiding krijgen in de aankomende periode. Voor dit artikel gaan we uit van de situatie hoe deze is op het moment van schrijven. Het meest opmerkelijke? Crypto die u rechtstreeks aanhoudt, wordt straks elk jaar belast over de waardestijging, ook als u niets verkoopt. Dezelfde crypto via een beleggingsfonds wordt pas belast bij verkoop.
Dit artikel legt uit wat er precies is besloten, wat het in euro's scheelt en wat nog niet vaststaat. Het is geen belastingadvies. Laat uw eigen situatie beoordelen door uw belastingadviseur.
Nieuwe box 3 vanaf 2029: wat er is besloten
De Tweede Kamer nam de novelle uitbreiding van de vermogenswinstbelasting box 3 aan, het voorstel dat het nieuwe stelsel op een belangrijk punt omgooit. Het bijbehorende Belastingplan 2027 ging er na hoofdelijke stemming doorheen met 76 stemmen voor en 74 tegen.
Voorheen werd er voornamelijk gekeken naar een belasting op het rendement op vermogen boven een bepaalde vrijstelling (vermogen van €59.357 per persoon of €118.714 voor fiscale partners), nu verschuift deze naar een belasting over het gegenereerde rendement boven een rendement van €1.800 per persoon of €3.600 voor fiscale partners.
In het nieuwe amendement zijn de tarieven opgenomen. Vanaf 2029 komt er een toptarief van 38,5 procent, dat begint bij 60.000 euro aan belastbaar inkomen uit sparen en beleggen per jaar. Alles onder het reguliere tarief gaat van 36 naar 35,5 procent.
Het nieuwe stelsel moet ingaan op 1 januari 2029. Tot die tijd blijft het huidige forfaitaire stelsel met de tegenbewijsregeling gewoon gelden. Voor uw aangifte over 2026, 2027 en 2028 verandert er dus niets.
Eén stap is nog niet gezet: de Eerste Kamer moet zich er nog over uitspreken. De commissie voor Financiën daar stelde op 10 november vragen over de gevolgen als behandeling pas na 1 januari 2027 plaatsvindt. Zolang de Eerste Kamer niet heeft ingestemd, is dit een aangenomen voorstel en geen wet.
Van forfait naar werkelijk rendement
Vandaag rekent de Belastingdienst met een verondersteld rendement over uw vermogen op 1 januari. Of u dat rendement ook echt haalde, doet er niet toe, behalve als u via de tegenbewijsregeling aantoont dat uw werkelijke rendement lager was.
In het nieuwe stelsel telt uw werkelijke resultaat. Dat gebeurt op twee manieren, en het verschil tussen die twee is voor cryptobeleggers het hele verhaal.
Bij een vermogensaanwasbelasting telt de waardeverandering elk jaar mee, of u nu verkoopt of niet. Stijgt uw bezit in waarde, dan betaalt u daar dat jaar belasting over.
Bij een vermogenswinstbelasting telt de waardeverandering pas mee op het moment dat u verkoopt en u de winst realiseert. Tot die tijd gebeurt er fiscaal niets met de koerswinst. Rente en dividend blijven in beide gevallen jaarlijks belast.
De verandering die vaak wordt gemist: het heffingsvrije vermogen verdwijnt. In 2026 is dat 59.357 euro per persoon. Daarvoor in de plaats komt een heffingsvrij resultaat van 1.800 euro per persoon per jaar. U bent dus niet langer vrijgesteld omdat uw vermogen beperkt is, maar alleen over de eerste 1.800 euro rendement.
Box 3 en crypto: jaarlijks belasting over de waardestijging
De hoofdregel wordt de vermogenswinstbelasting: aandelen, obligaties, opties en onroerend goed worden belast bij realisatie. Maar een beperkt aantal vermogensbestanddelen blijft voorlopig onder de vermogensaanwasbelasting. Het kabinet noemt die categorieën met zoveel woorden, en daar staan de "directe cryptobeleggingen (crypto wallets)" tussen, naast banktegoeden, vreemde valuta, vorderingen en verzekeringsproducten.
Crypto in uw eigen wallet of op een handelsplatform wordt dus vanaf 2029 elk jaar belast over de waardeverandering, ook zonder verkoop.
Dat zou tijdelijk moeten zijn. De Kamer nam een motie aan die de regering vraagt een wetsvoorstel voor een volledige vermogenswinstbelasting uiterlijk met Prinsjesdag 2027 in te dienen en uiterlijk per 1 januari 2030 in te voeren. In het debat drongen Kamerleden erop aan dat die stap ook voor crypto wordt gezet. Maar een motie is geen wet, en dat wetsvoorstel bestaat dus ook nog niet.
Rekenvoorbeelden: nu tegenover straks
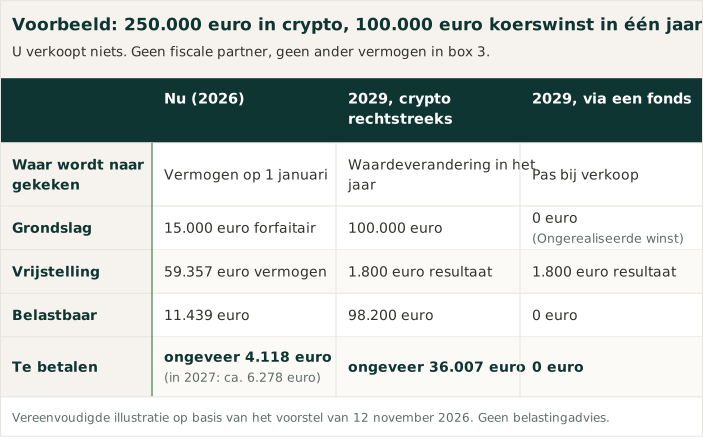
Hieronder staat hetzelfde vermogen in drie situaties. De bedragen zijn rond gekozen, de belegger heeft geen fiscale partner en er is verder geen vermogen. Het zijn vereenvoudigde illustraties, geen voorspellingen en geen advies.
Het uitgangspunt: u heeft 250.000 euro aan crypto en het wordt een goed jaar. De waarde stijgt met 100.000 euro. U verkoopt niets.
Situatie 1: nu, in 2026
De Belastingdienst kijkt naar uw vermogen op 1 januari, dus naar 250.000 euro. Daarover geldt het forfait voor overige bezittingen van 6,00 procent, wat uitkomt op 15.000 euro verondersteld rendement. Na het heffingsvrij vermogen van 59.357 euro blijft daarvan 76,26 procent belast, dus 11.439 euro. Tegen 36 procent betaalt u ongeveer 4.118 euro.
De koersstijging van 100.000 euro speelt dit jaar geen enkele rol. Die telt pas mee via de waarde op 1 januari van het volgende jaar. Komt de totale waarde in januari 2027 uit op 350.000 euro, dan zal u dat jaar volgens dezelfde bovenstaande berekening uitkomen op een belasting van ongeveer 6.278 euro.
Situatie 2: straks, in 2029, crypto rechtstreeks aangehouden
Nu telt de waardeverandering zelf mee: 100.000 euro. Daar gaat het heffingsvrije resultaat van 1.800 euro vanaf, zodat 98.200 euro belast is. De eerste 60.000 euro tegen 35,5 procent is 21.300 euro, de resterende 38.200 euro tegen 38,5 procent is 14.707 euro. Samen ongeveer 36.007 euro.
U heeft niets verkocht en moet dat bedrag dus uit andere middelen betalen, of door een deel van uw positie te verkopen.
Situatie 3: straks, in 2029, hetzelfde bedrag via een fonds
Een participatie in een beleggingsfonds is een financieel instrument en valt onder de vermogenswinstbelasting. Zolang u uw participatie niet verkoopt, is er geen belastbaar resultaat uit waardeverandering. In dit voorbeeld gaan we uit van het aanhouden van uw belegging, zonder realisatie van de winst, en daardoor betaalt u bij een fondsbelegging 0 euro.
En het jaar daarna
Blijft het huidige wetsvoorstel en het verschil tussen vermogensaanwas en vermogenswinstbelasting? Dan kan het bij een daaropvolgend slecht jaar erg vervelend uitpakken voor de privébelegger.
Stel dat de koers in 2030 weer terugzakt naar 250.000 euro. Uw winst is verdwenen, maar de rekening van de Belastingdienst moet alsnog worden betaald. Belegt u privé, dan moet u 36.000 euro belasting betalen. Met als gevolg een verlies op uw positie. Bij een belegging in een fonds wordt er pas afgerekend bij het realiseren van de winst.
En dat is precies het probleem met het meten met twee maten op basis van het beleggingsproduct (zelf aankopen vs fonds), dat extra duidelijk wordt bij een volatiele beleggingsklasse. Een jaarlijkse heffing over papieren winst past slecht bij een markt die in beide richtingen hard kan bewegen.
Dit raakt niet alleen de grote belegger
Het huidige plan wordt verkocht als ‘miljonairstax’. Hoewel het voorbeeld hierboven gaat over een kwart miljoen, omdat wij fondsen vanaf 100.000 euro aanbieden, heeft de veranderende systematiek daadwerkelijk ook heel veel impact op degene die minder belegt. En dit onderwerp lijkt vaak in de discussie overgeslagen te worden.
Een goed jaar is namelijk geen uitzondering. Zowel in de cryptomarkt als op de aandelenbeurs komen jaren met 15 tot 25 procent regelmatig voor. De MSCI World, de bekendste wereldwijde aandelenindex, steeg in 2023 met ruim 20 procent en in 2024 met ruim 16 procent, gemeten in dollars. In euro's valt dat door de wisselkoers soms lager uit. In de cryptomarkt zijn de uitslagen in beide richtingen nog groter.
Hieronder staat wat zo'n jaar betekent bij een zelfbelegd vermogen van 30.000 en van 50.000 euro, voor iemand zonder fiscale partner en zonder ander vermogen, we gaan hier voor het gemak dus even uit van gerealiseerde winst. Ook dit zijn vereenvoudigde illustraties.
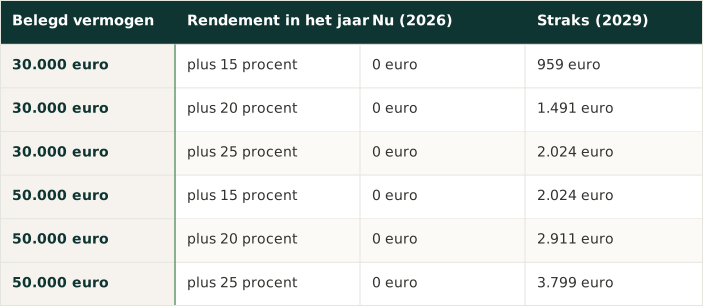
Bij allebei deze bedragen betaalt u vandaag niets, omdat u onder het heffingsvrije vermogen van 59.357 euro blijft. Dat heffingsvrij vermogen verdwijnt. In het nieuwe stelsel is alleen de eerste 1.800 euro rendement vrij en gaat er over de rest 35,5 procent af. Wie nu buiten de heffing valt, krijgt straks dus een aanslag in elk jaar waarin de portefeuille meer dan 1.800 euro opbrengt.
Het geld moet ergens vandaan komen
En daar zit de pijn. Belasting wordt geheven over een jaar, maar wordt pas later betaald. Tegen die tijd kan de winst waarover u afrekent alweer verdampt zijn. U betaalt dan over een piek die er niet meer is, met geld dat van elders moet komen: van uw spaarrekening, uit uw inkomen, of door een deel van uw positie te verkopen op een moment dat u dat liever niet doet.
Voor wie 30.000 euro belegt, is een aanslag van 1.500 euro een flinke toename en een stevige beperking op vermogensgroei.
Risico nemen wordt minder beloond
Daar komt een ongemakkelijke samenloop bij. De Europese Unie werkt aan een spaar- en beleggingsunie die juist bedoeld is om meer spaargeld van huishoudens naar de kapitaalmarkt te leiden, onder meer via fiscale prikkels voor particuliere beleggers. Op dit dossier beweegt Nederland de andere kant op: wie risico neemt en zijn geld in bedrijven steekt, rekent straks eerder én vaker af.
Beleggen blijft nodig, en daar wringt het
Hier staat iets tegenover dat net zo hard telt: niets doen kost ook geld, en meer dan veel mensen denken.
Volgens het CBS was de inflatie in oktober 2026 3,7 procent. Over de jaren 2021 tot en met 2025 samen stegen de prijzen met ruim 25 procent. Een euro die in 2020 op een bankrekening stond, is daarmee nog ongeveer tachtig cent waard: ruim 20 procent koopkracht weg, en 2026 komt daar nog bovenop.
Spaarrente maakt dat niet goed. Krijgt u 1,5 procent op uw spaargeld, dan blijft u bij een inflatie van 3,7 procent per saldo achter. En in het nieuwe stelsel telt die rente elk jaar mee: boven de 1.800 euro gaat er 35,5 procent vanaf.
Een voorbeeld. Een ondernemer zet 150.000 euro opzij voor zijn pensioen, op een spaarrekening tegen 1,5 procent. Dat levert 2.250 euro rente op, waarvan 450 euro belast is, dus ongeveer 160 euro belasting. Tegelijk verliest datzelfde bedrag bij 3,7 procent inflatie ongeveer 5.550 euro aan koopkracht. U betaalt dan belasting over een rendement dat in reële termen negatief is.
Voor jongeren speelt er nog iets anders. Een huis kopen is voor veel starters onbereikbaar geworden, en beleggen is een van de weinige routes die overblijven om extra vermogen op te bouwen. Juist daar doet een jaarlijkse heffing over ongerealiseerde winst pijn, want wat u afdraagt kan niet meer meegroeien. Het rente-op-rente-effect werkt alleen zolang het bedrag in de markt blijft.
Crypto via een cryptofonds: dezelfde belegging, een andere heffing
In een fonds koopt u geen crypto maar een participatie. Die participatie (vaak ook een aandeel in een fonds genoemd) is een deelnemingsrecht en telt mee als financieel instrument, en daarmee geldt de vermogenswinstbelasting: belasting op het moment dat u verkoopt. Hoe een fonds werkt, leest u in ons artikel over wat een crypto-beleggingsfonds is.
Eerlijk is eerlijk: dit voordeel is niet exclusief voor fondsen. Een beursgenoteerd cryptoproduct, een ETP of ETN, telt naar verwachting ook als financieel instrument en volgt dan hetzelfde regime. Het verschil loopt dus niet tussen fonds en ETP, maar tussen rechtstreeks bezit en een financieel instrument. Een overzicht van alle routes staat in hoe beleggen in crypto.
Waarom wij dit onderscheid oneerlijk vinden
Wij beheren zelf een Nederlands cryptofonds. Voor ons zou de andere benadering van een fonds, erg kort door de bocht, goed uitpakken. Het maakt beleggen in een fonds immers interessanter dan het privé te doen. Maar wij zijn verre van voorstander van deze ongelijke behandeling en hopen dat het kabinet dan ook snel wijzigingen maakt in het plan.
Het kabinet kreeg eerder ook al een rapport terug van de Raad van State, het belangrijkste adviesorgaan van het kabinet.
De Afdeling advisering benoemt het verschil letterlijk: "het voorgestelde onderscheid [leidt] ertoe dat het direct houden van cryptoactiva belast zal worden op basis van vermogensaanwas, terwijl het houden van cryptoactiva via een beleggingsfonds belast zal worden op basis van vermogenswinst." De Afdeling vraagt zich af of zo'n verschillende behandeling te rechtvaardigen is met een beroep op een uitvoeringstechnische beperking, en noemt de keuze om zonder duidelijke rechtvaardiging tijdelijk onderscheid te maken tussen vermogensbestanddelen "kwetsbaar".
Dat raakt de kern. Het onderscheid volgt niet uit een gedachte over hoe crypto economisch werkt, maar uit wat de systemen van de Belastingdienst op tijd aankunnen. Uit de uitvoeringstoets blijkt dat de Belastingdienst de novelle in ieder geval voor 2028 onuitvoerbaar achtte, en het tijdelijke hybride stelsel vraagt volgens de Raad van State 252 fte en ongeveer 31 miljoen euro aan extra uitvoeringskosten.
Wat is nog niet zeker?
- De Eerste Kamer moet nog instemmen, zowel met de novelle als met het onderliggende wetsvoorstel. Daar is op dit moment geen meerderheid verzekerd.
- Het toptarief is voorwaardelijk. De Kamer nam een motie aan die vraagt alleen tot differentiatie in de box 3-tarieven over te gaan als dat uitvoerbaar is voor de Belastingdienst.
- De stap naar 2030 voor crypto vraagt een apart wetsvoorstel dat er nog niet is.
- De verliesverrekening in het nieuwe stelsel bepaalt hoe zwaar een slecht jaar na een goed jaar uitpakt. Gaat deze er überhaupt zijn?
Kortom: de richting is nu duidelijk, de uitwerking nog niet. Het is niet nodig om uw portefeuille direct om te gooien, maar wel om een moment te nemen om te weten wat eraan komt.
Veelgestelde vragen
Wanneer gaat de nieuwe box 3 in? Op 1 januari 2029, als ook de Eerste Kamer instemt. Tot die tijd blijft het forfaitaire stelsel met de tegenbewijsregeling gelden, dus voor uw aangifte over 2026, 2027 en 2028 verandert er niets.
Betaal ik straks belasting over crypto die ik niet heb verkocht? Ja, als u die crypto rechtstreeks aanhoudt. Directe cryptobeleggingen blijven vanaf 2029 onder de vermogensaanwasbelasting, waarbij de waardeverandering jaarlijks meetelt.
Valt een cryptofonds onder de vermogenswinstbelasting? Een participatie in een beleggingsfonds telt als financieel instrument en valt daarmee onder de vermogenswinstbelasting. De Raad van State bevestigt dat verschil in zijn advies. Laat voor uw eigen situatie wel uw adviseur naar de specifieke fondsstructuur kijken.
Geldt dit ook voor crypto-ETP's? Naar verwachting wel. Een beursgenoteerd product telt als financieel instrument en volgt dan hetzelfde regime.
Wat zijn de tarieven straks? Het reguliere tarief gaat van 36 naar 35,5 procent. Vanaf 60.000 euro belastbaar inkomen uit sparen en beleggen per jaar komt daar een toptarief van 38,5 procent bij. Beide gelden vanaf 2029.
Moet ik nu iets doen? Niet op grond van deze besluiten alleen. Er is nog een Kamer te gaan en de invoering is pas in 2029. Wat wel verstandig is: weten onder welk regime uw bezit straks valt, en dat met uw adviseur doornemen.
Tot slot
Dit artikel is geen fiscaal advies en geen uitnodiging om op basis van belasting te beleggen. Wij beheren zelf Nederlandse cryptofondsen en zijn daarmee geen neutrale partij in deze discussie, maar vinden het wel erg belangrijk dat u weet welke veranderingen eraan komen. Laat uw situatie beoordelen door uw eigen belastingadviseur.
Wilt u weten hoe de fondsroute er in de praktijk uitziet, bekijk dan het Hodl Genesis Fund of plan een afspraak.